結論として、親や祖父母からの住宅資金の援助は、「住宅取得等資金の贈与の非課税特例」を使えれば、一定額まで贈与税がかからずに受け取れる可能性があります。ただしこの特例は適用期限・非課税枠・住宅の性能要件が改正で頻繁に変わる典型例で、思い込みで進めると後から課税されるリスクがあります。本稿は「制度の型」を理解し、確認すべき論点を押さえることに主眼を置きます(具体的な金額は本文に固定しません)。

この特例の基本構造
制度の骨格は、直系尊属(父母・祖父母)から、住宅の新築・取得・増改築のための資金の贈与を受けた場合に、一定額まで贈与税が非課税になるというものです。ポイントは次の三つで、いずれも要件を満たさないと適用されません。
| 論点 | 確認すべきこと |
|---|---|
| 贈与者・受贈者 | 直系尊属からか、受贈者の年齢・所得などの要件を満たすか |
| 対象住宅 | 床面積・築年数・省エネ等の性能で非課税枠が変わる場合がある |
| 期限 | 適用期限内の贈与か、資金の充当・入居の時期要件を満たすか |
他の制度との関係を整理する
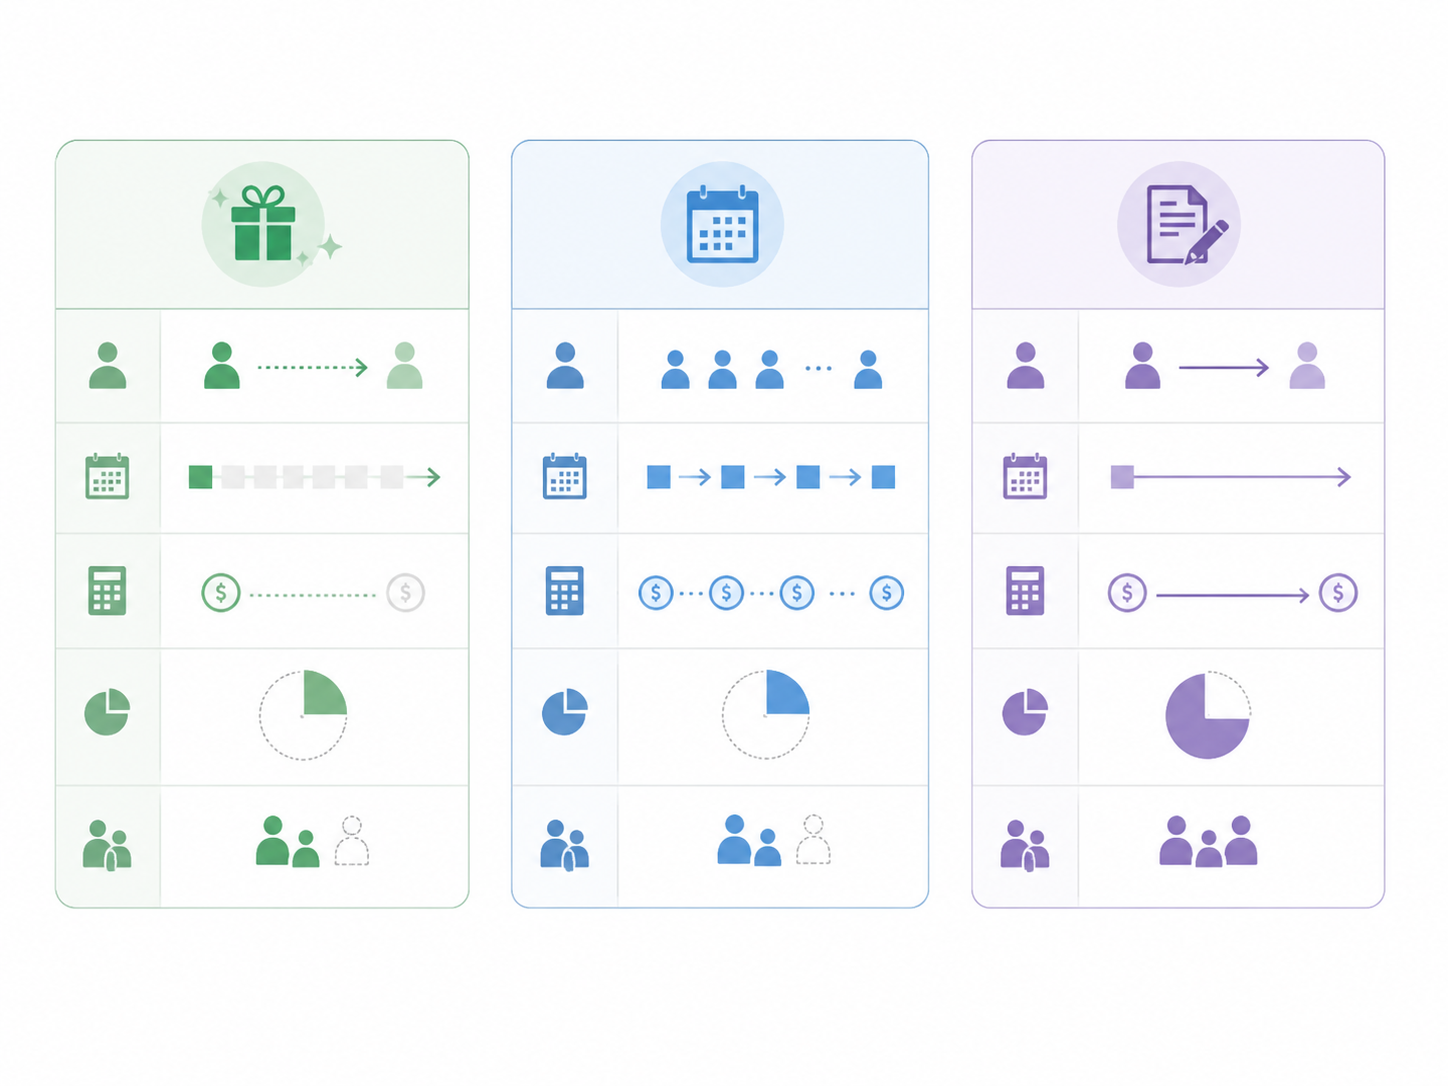
住宅資金の贈与は、暦年課税の基礎控除や、相続時精算課税制度と組み合わせて設計されることがあります。相続時精算課税は将来の相続時に精算される仕組みで、目先の非課税とは性格が異なります。どの枠をどう使うかは家庭の資産状況・相続方針によって最適解が変わるため、単独の特例だけを見て判断しないことが重要です。
「非課税だから」と受け取ったものの、要件を満たさず・申告を失念して、後から贈与税と加算税を求められる——これは実務で最も避けたい失敗です。
手続きで外してはいけない点
この特例で最も多い誤解は、「非課税なら申告不要」という思い込みです。多くの非課税特例は、結果的に税額がゼロでも、期限内の贈与税申告が適用の条件になっています。申告を忘れると特例そのものが使えず、原則課税に戻ってしまう恐れがあります。加えて、資金の受け渡し記録(振込の証跡)、契約・入居の時期、住宅の性能を証する書類など、証拠を揃えておくことが後日の説明で効きます。
実務上の注意
- 非課税でも贈与税の申告が必要な場合がある。期限内申告を前提に段取りする。
- 資金は口座振込など記録が残る形で渡し、いつ・誰から・いくらを明確にする。
- 住宅の性能(省エネ等)で枠が変わることがある。設計段階から要件を意識する。
- 相続時精算課税や暦年課税との併用は、家庭全体の相続方針とあわせて設計する。
- 判断に迷う金額・スキームは、着手前に税理士へ確認する。
非課税枠の金額・適用期限・性能要件・所得要件は改正が頻繁です。本項は執筆時点の制度の考え方を示すもので、具体的な非課税額や最新の適用条件は国税庁の公式情報および税理士に必ずご確認ください。本文中に仮の金額は記載していません。

CRE HOUSINGでは、贈与を含む資金計画について、住宅の性能要件(BinOや木ごこち工務店で対応可能な仕様)と手続きの時期を整理しながら、税理士等の専門家と連携してご相談を承ります。援助を受けての家づくりをお考えなら、早い段階でお声がけください。