結論として、家づくりの失敗の大半は「設計や施工の技術」ではなく「要望整理・優先順位・予算配分」という段取りの部分で起きます。逆に言えば、着工前にこの三つを言語化しておけば、多くの後悔は防げます。ここでは実務でよく見る典型パターンと、その回避策を整理します。
典型的な失敗パターン
| パターン | 起きやすい原因 |
|---|---|
| 予算オーバー | 本体価格だけで判断し、付帯・諸費用・予備費を見落とす |
| 収納・動線の後悔 | 見た目優先で、家事動線や収納量の検討が後回し |
| コンセント・採光不足 | 家具配置や生活時間帯を想定せずに配置を決定 |
| 要望の膨張 | 優先順位が曖昧なまま加点方式で仕様が増える |
| 資金計画の甘さ | 返済比率や将来の支出を織り込まない |
共通するのは「後から気づく」構造です。図面の段階では気づきにくく、住み始めてから顕在化します。だからこそ、事前に生活を具体的にシミュレーションしておくことが効きます。
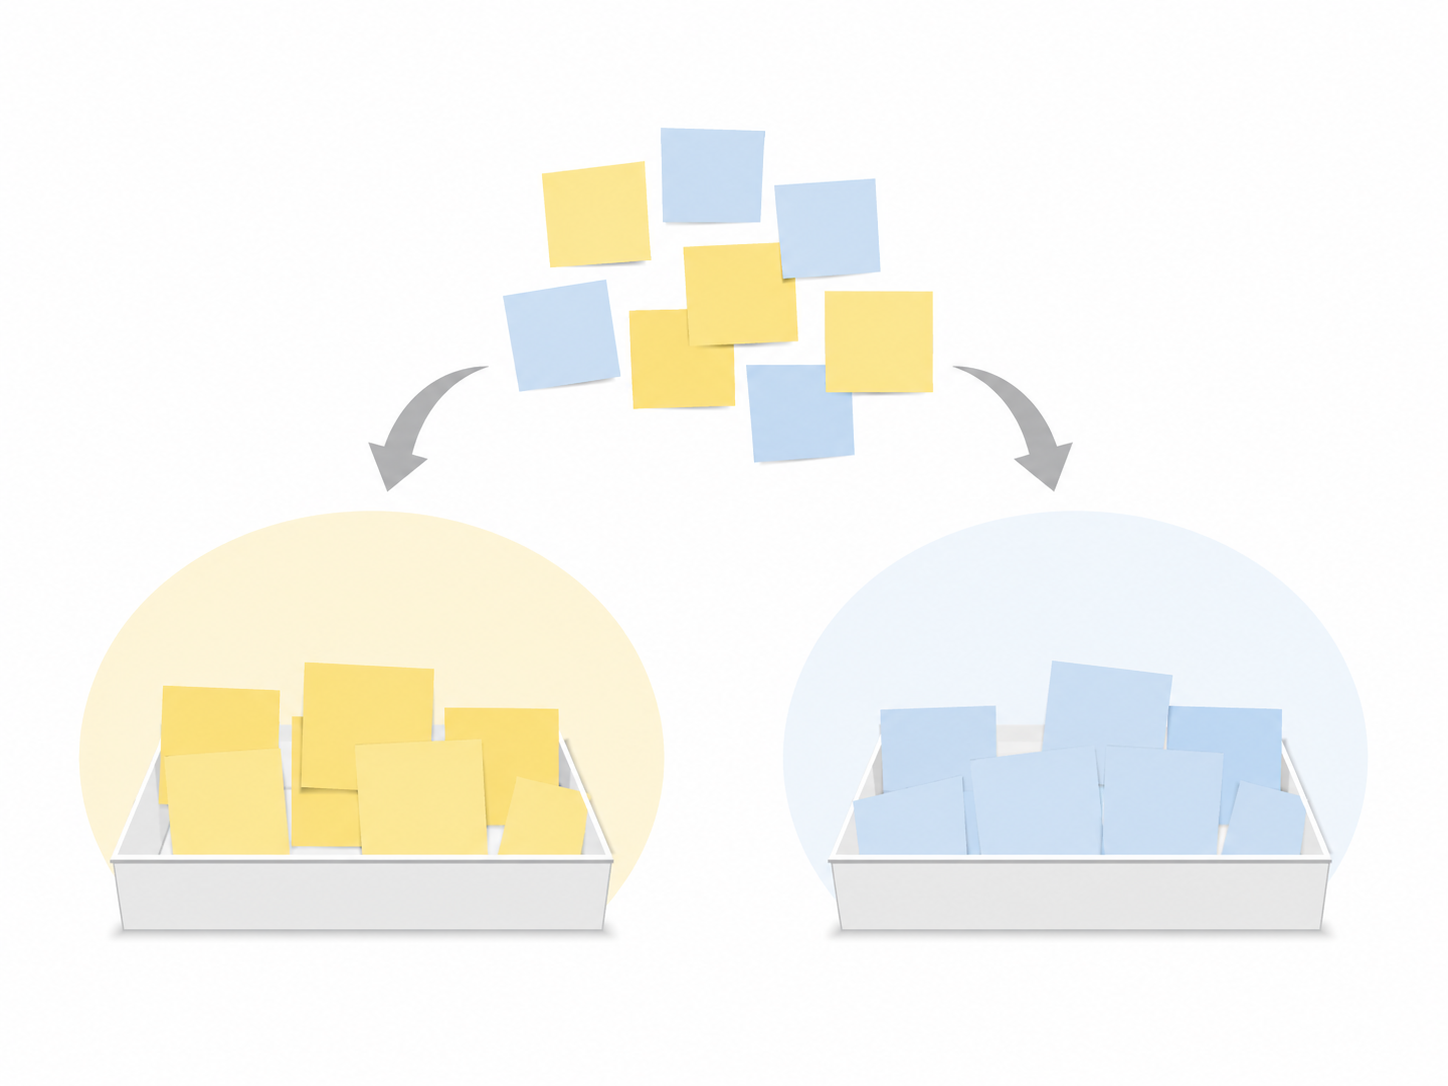
回避策1:要望をMUSTとWANTに仕分ける
家族それぞれの要望を書き出し、MUST(絶対に譲れない)とWANT(できれば叶えたい)に分類します。全部を叶えようとすると予算が膨らむため、この仕分けが優先順位の土台になります。夫婦・家族で優先順位がずれていることも多く、可視化するだけで打ち合わせがスムーズになります。
回避策2:総予算で考える
予算は建物本体だけでなく、次のように「総額」で組み立てます。
総予算 = 土地費用 + 建物本体 + 付帯工事 + 諸費用 + 予備費
諸費用(登記・ローン関連・税・保険など)や予備費は、本体価格に対して一定割合を見込むのが一般的です。具体的な割合は土地の有無・工法・地域で変わるため、早い段階で担当者と概算のレンジを共有しておくと、後半での資金ショックを避けられます。住宅ローン控除や各種補助金を前提に資金計画を立てる場合は、要件と期限を必ず確認してください。
実務上の注意
優先順位は「決めて終わり」ではなく、打ち合わせが進むごとに揺れます。仕様が増えたときは「どのWANTを削るか」をセットで判断する運用にすると、予算が静かに膨張するのを防げます。また、資金計画は世帯の返済可能額から逆算するのが安全で、上限いっぱいを借りない余裕設計が結果的に満足度を高めます。諸費用割合・控除・補助金などは時点により変わります。本項は執筆時点の一般的な目安・制度にもとづきます。最新の相場・住宅ローン控除・補助金の要件は公式情報および金融機関・専門家で要確認です。
CRE HOUSINGでは、要望整理のワークシートと総予算の組み立てを、プランづくりの最初の段階からご一緒しています。何から決めればよいか迷っている方は、まずはご相談ください。