二世帯住宅は「どこまで共用するか」で暮らしやすさも費用も税負担も大きく変わります。結論から言えば、プライバシーとコストのバランスは完全分離<部分共用<同居型の順で建築費が下がり、逆にプライバシー確保のしやすさは反対の順になります。さらに登記の方法(区分登記か共有登記か)が固定資産税や相続時の評価に影響するため、間取りと同時に「登記と税」をセットで検討することが失敗しない鍵です。
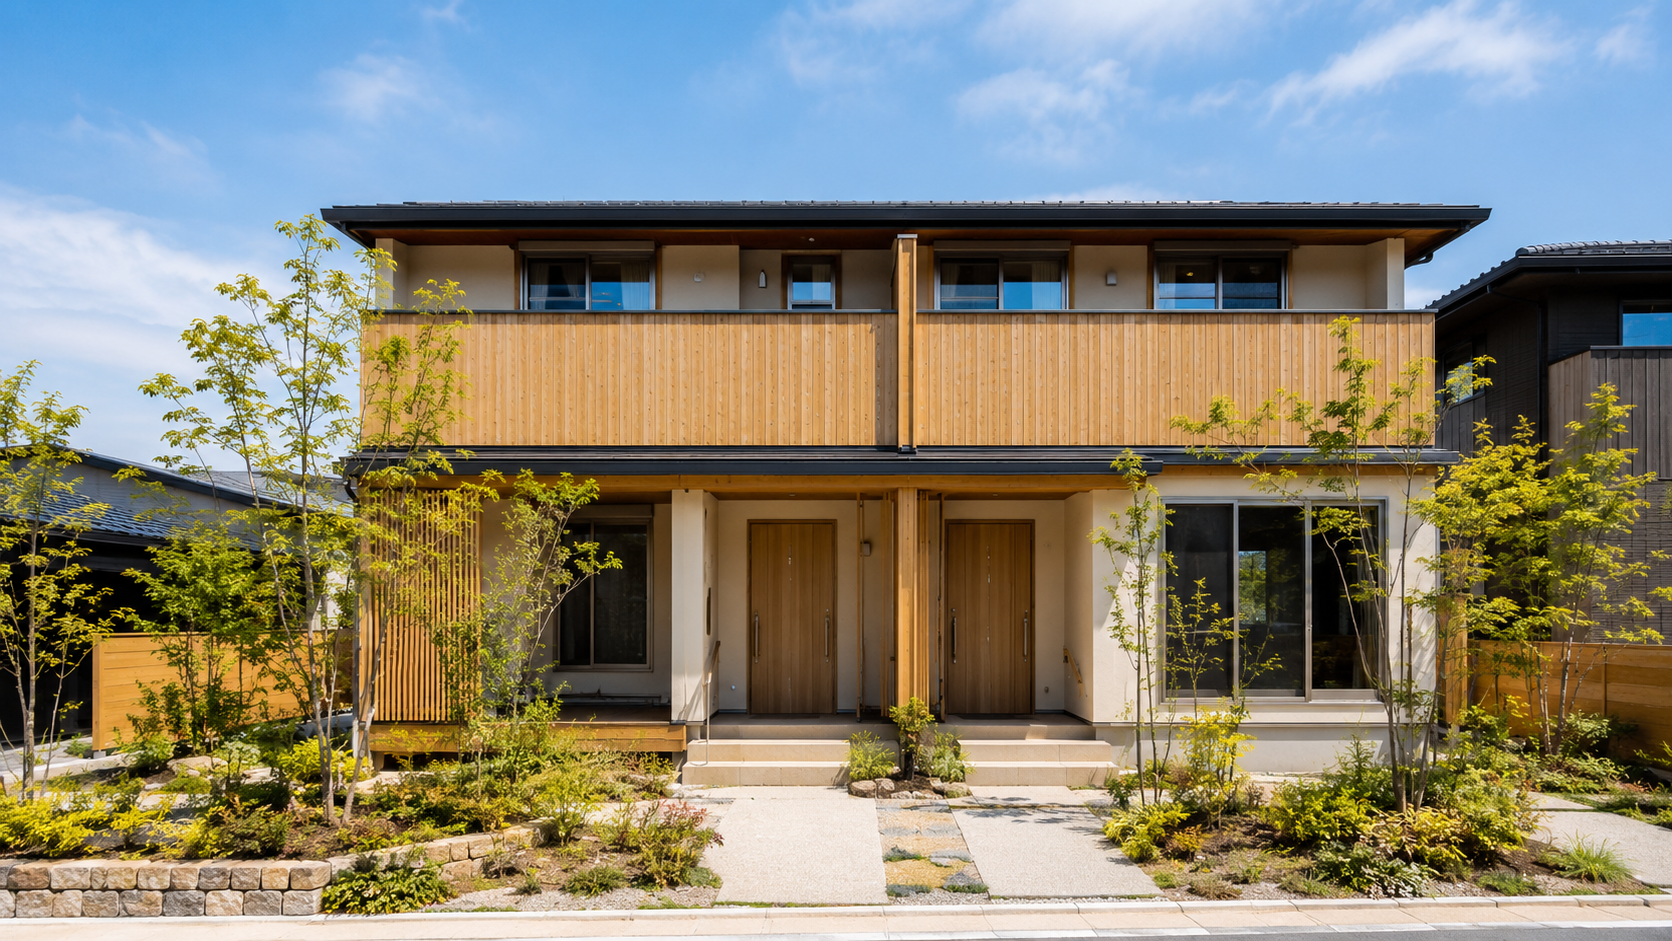
3タイプの基本と向き不向き
二世帯住宅は一般に次の3タイプに分けられます。生活音や来客対応、光熱費の分担まで含めて、家族の距離感に合うものを選びます。
| タイプ | 玄関・水回り | 建築費の傾向 | 向いている関係性 |
|---|---|---|---|
| 完全分離型 | すべて2セット | 高い(設備が倍) | 生活時間帯が異なる/将来賃貸化も視野 |
| 部分共用型 | 玄関共用+水回り一部分離 等 | 中程度 | ほどよい距離を保ちたい |
| 同居型 | 基本1セット、寝室のみ分離 | 低い | 家事・育児・介護を密に協力 |
設備の「2セット化」がコストを決める
完全分離はキッチン・浴室・トイレ・給湯器などを二重に持つため、設備費と配管工事が増えます。一方で光熱費メーターを分ければ費用負担が明確になり、将来一方を賃貸に転用しやすい利点があります。
税制のポイントは「区分登記」で変わる
二世帯住宅では登記の仕方が税負担に直結します。とくに区分登記(親世帯・子世帯を別々の住戸として登記)にすると、住戸ごとに要件を満たせば固定資産税の住宅用地の軽減や、新築住宅の減額措置を各戸で受けられる可能性があります。一方、相続時の小規模宅地等の特例では、区分登記だと同居扱いにならず適用が制限される場合があるため、「税を軽くする目的」が固定資産税なのか相続税なのかで最適解が変わります。
区分登記は固定資産税で有利に働くことがある反面、相続の小規模宅地特例では不利になり得る。目的の優先順位を先に決めることが重要です。
住宅ローン控除も、親子がそれぞれ持分に応じて借入・登記していれば各自で適用できる余地があります。いずれも要件が細かく、床面積・区画・生活の独立性などの判定が絡みます。本項は執筆時点の制度であり、最新は国税庁・各自治体の公式情報で必ず確認してください。
実務上の注意
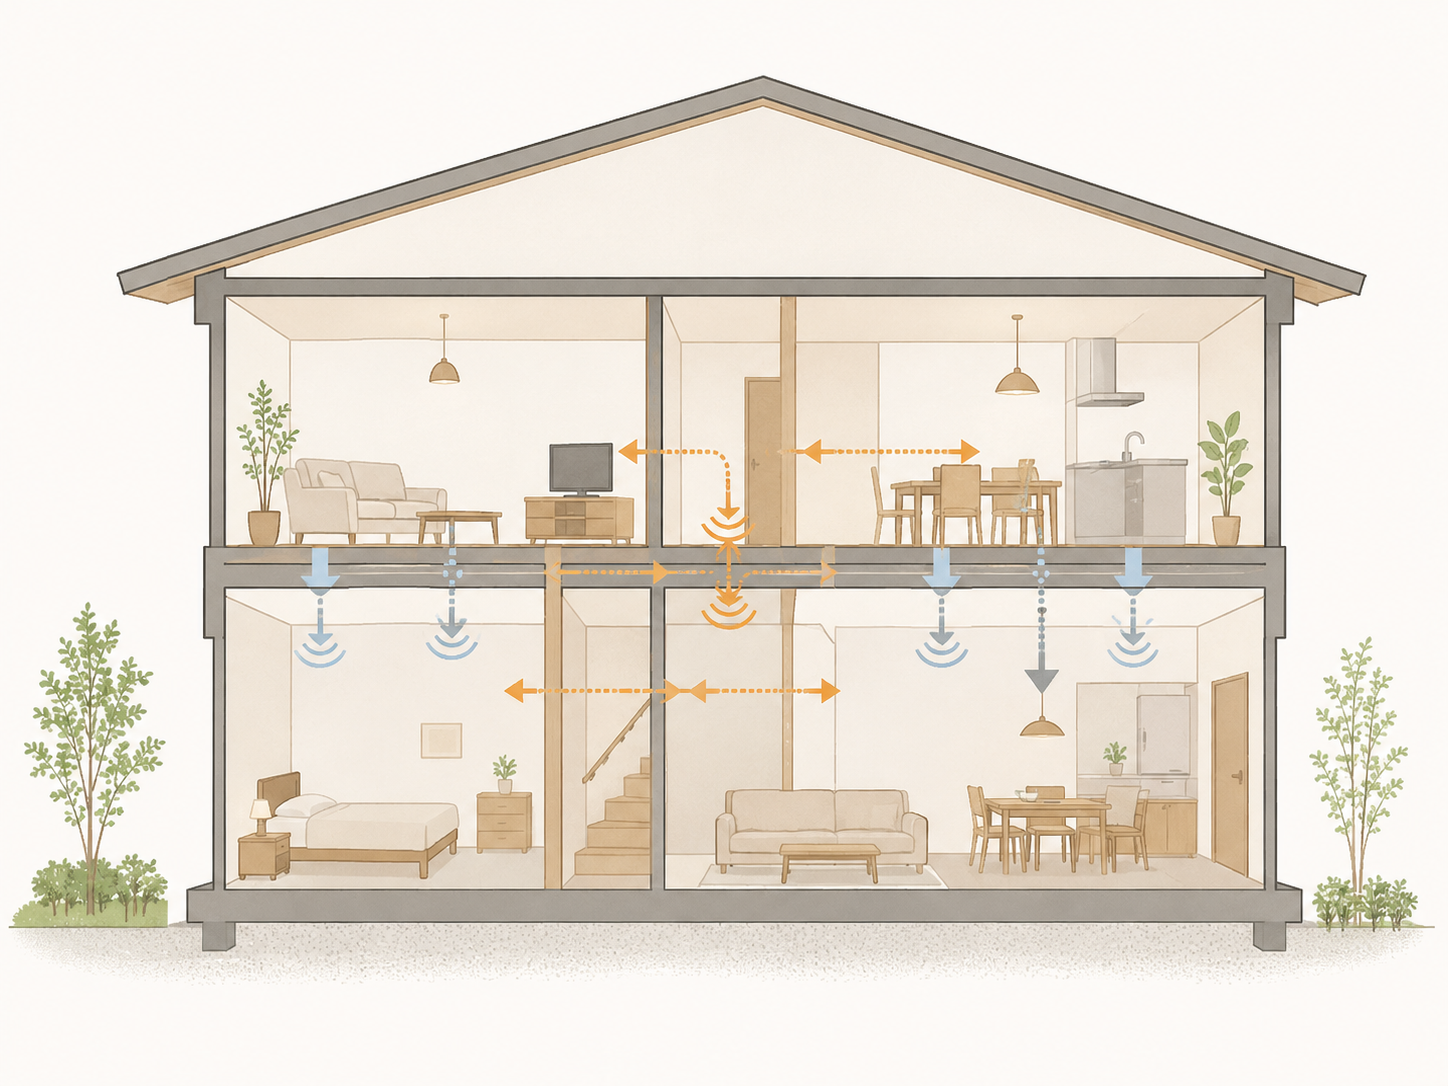
- 生活音対策を先に:上下分離なら親世帯を1階、子世帯を2階にし、子世帯の水回り・動線を親世帯の寝室直上に置かない配慮が有効です。
- 将来の可変性:完全分離でも、内部でつながる扉を1か所設けておくと介護期の行き来がしやすくなります。
- 費用分担の合意:光熱費・修繕積立・固定資産税の負担割合を建築前に文書化しておくとトラブルを防げます。
CRE HOUSINGでは、家族構成と将来設計に合わせた分離度の設計から、登記・税の考え方の整理までを一体でご相談いただけます。二世帯の間取りで迷われている方は、まずは希望する距離感の共有からお気軽にご相談ください。