結論として、無理のない借入額は「今の家計で払えるか」ではなく、教育費のピークと退職・老後までを一本の時間軸に並べて、返済が重なる時期を乗り切れるかで決まります。住宅ローンは数十年続く長期契約であり、家計の支出は一定ではありません。子どもの進学期に支出が跳ね上がり、退職で収入が下がる——この二つの波と返済を重ねて見るのが、ライフプランに基づく返済計画の核心です。

家計の波を時間軸に並べる
まずやるべきは、これからの数十年でいつ・何にお金がかかるかを書き出すことです。教育費は進学段階が上がるほど増え、大学期に最大化しやすい。一方で住宅ローンは長期にわたり一定額(変動なら変動幅を含む)を払い続けます。返済とライフイベントの山が重なる時期こそ、家計が最も苦しくなるポイントです。
| 時期の目安 | 起こりやすいこと | 返済計画への影響 |
|---|---|---|
| 入居〜数年 | 家具・家電、固定資産税の本格化 | 手元資金の消耗に注意 |
| 子の進学期 | 教育費がピークに向かう | 返済+教育費の同時負担 |
| 退職前後 | 収入減、退職金の受け取り | 残債と老後資金の綱引き |
借入額は「返せる額」から逆算する
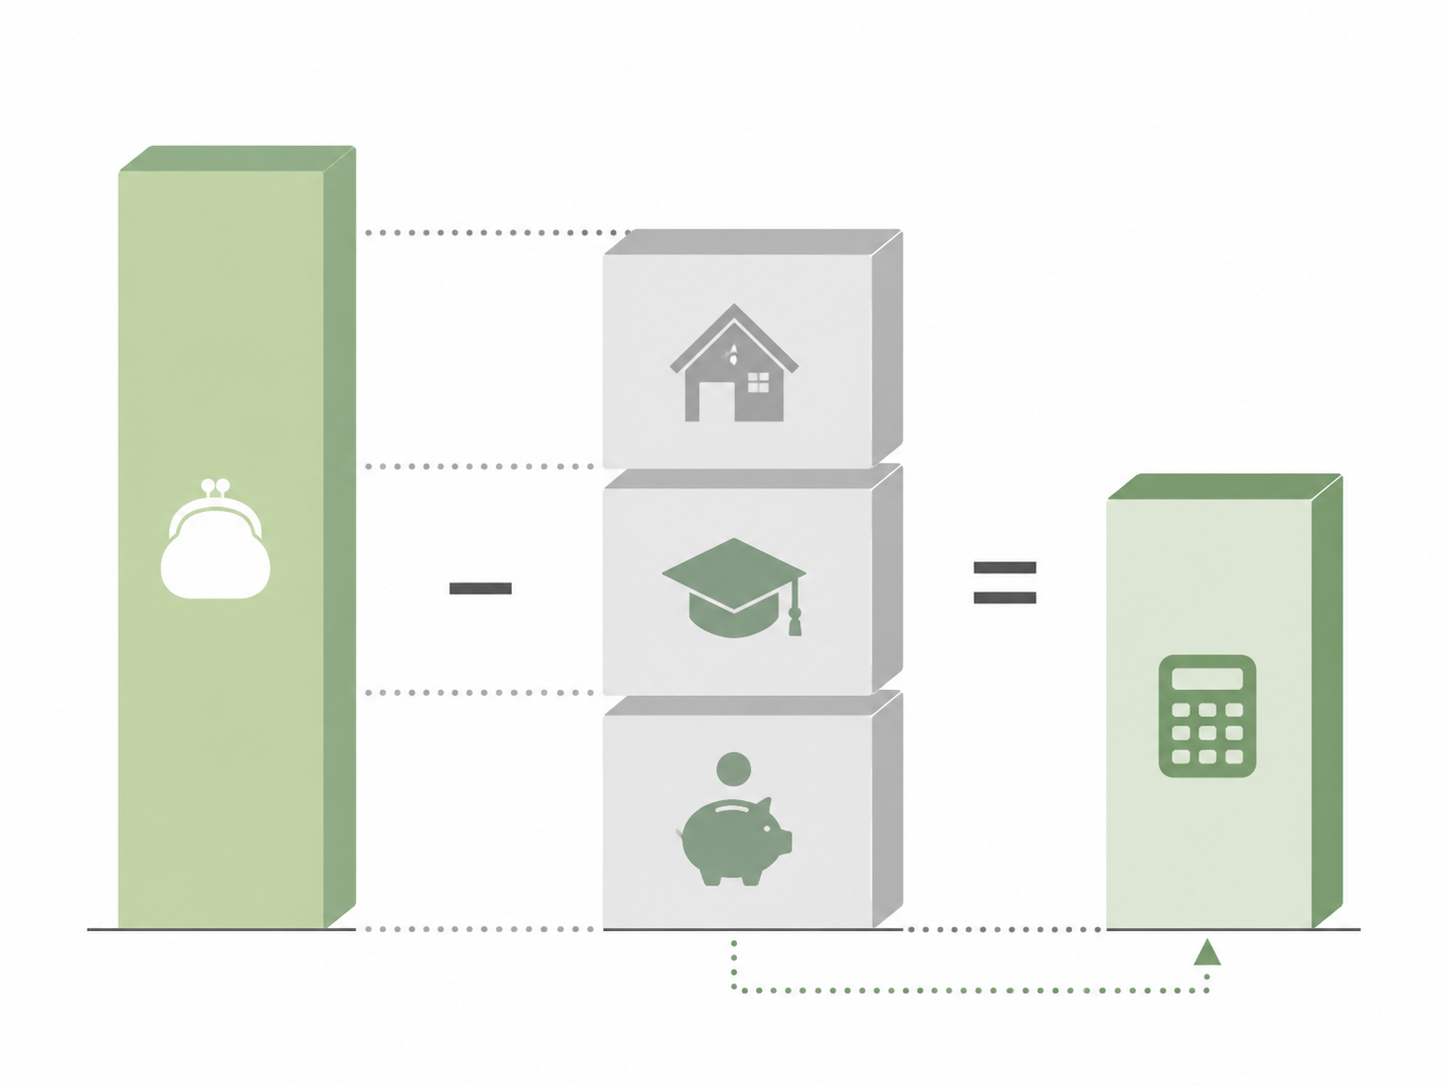
審査で通る上限額は、安全に返せる額とは別物です。実務では、手取り収入から生活費・教育費・老後の積立を先に確保し、残りで返せる範囲を借入額の上限と考えると、破綻しにくくなります。変動金利を選ぶ場合は、将来の金利上昇を織り込み、返済額が上振れしても家計が回るかをストレスをかけて確認しておくと安心です。
「今の給料なら払える」で最大限借りると、教育費のピークと金利上昇が重なった瞬間に一気に苦しくなります。余白を残すことが最大のリスク管理です。
繰上返済と見直しの余地を残す
返済計画は一度立てて終わりではありません。教育費が一段落した時期に繰上返済で総利息を圧縮する、金利環境が変われば借り換えを検討する——といった見直しの余地を残しておくことが、長期戦を有利にします。ただし、繰上返済で手元資金を使い切ると不測の事態に弱くなるため、生活防衛資金は常に確保するのが原則です。退職金を残債の一括返済に充てる前提は、老後資金を圧迫しないか慎重に見極めましょう。
実務上の注意
- 審査上限=安全に返せる額ではない。手取りベースで、教育費・老後積立を先取りして逆算する。
- 変動金利は上昇シナリオでの返済額でも家計が回るか確認する。
- 繰上返済は有効だが、生活防衛資金(生活費の半年〜1年分)は必ず残す。
- 退職金で完済する前提は、老後資金とのバランスを事前に検証する。
- ライフプランは定期的に見直す。子の進路や収入変化に応じて更新する。
金利水準・教育費相場・控除や補助の制度は時期によって変わります。本項は執筆時点の一般的な考え方であり、最新の金利・制度・相場は金融機関や公式情報で必ずご確認ください。本文には仮の金額を記載していません。

CRE HOUSINGでは、教育費や老後まで見据えたライフプランと返済計画を一緒に描き、BinO・木ごこち工務店・ぴーなっつハウスそれぞれの価格帯で「無理のない一棟」をご提案します。借入額の目安づくりから、どうぞお気軽にご相談ください。