団体信用生命保険(団信)は、住宅ローン契約者が死亡・高度障害になった場合に、残りのローンが保険金で完済される保障です。結論として、団信選びは「どこまでの病気・状態を保障対象に含めるか」と「その上乗せ金利を負担する価値があるか」のバランス問題です。がん保障・全疾病保障・ワイド団信の違いを理解し、既存の生命保険と重複しないよう全体設計することが要点になります。
団信の基本構造
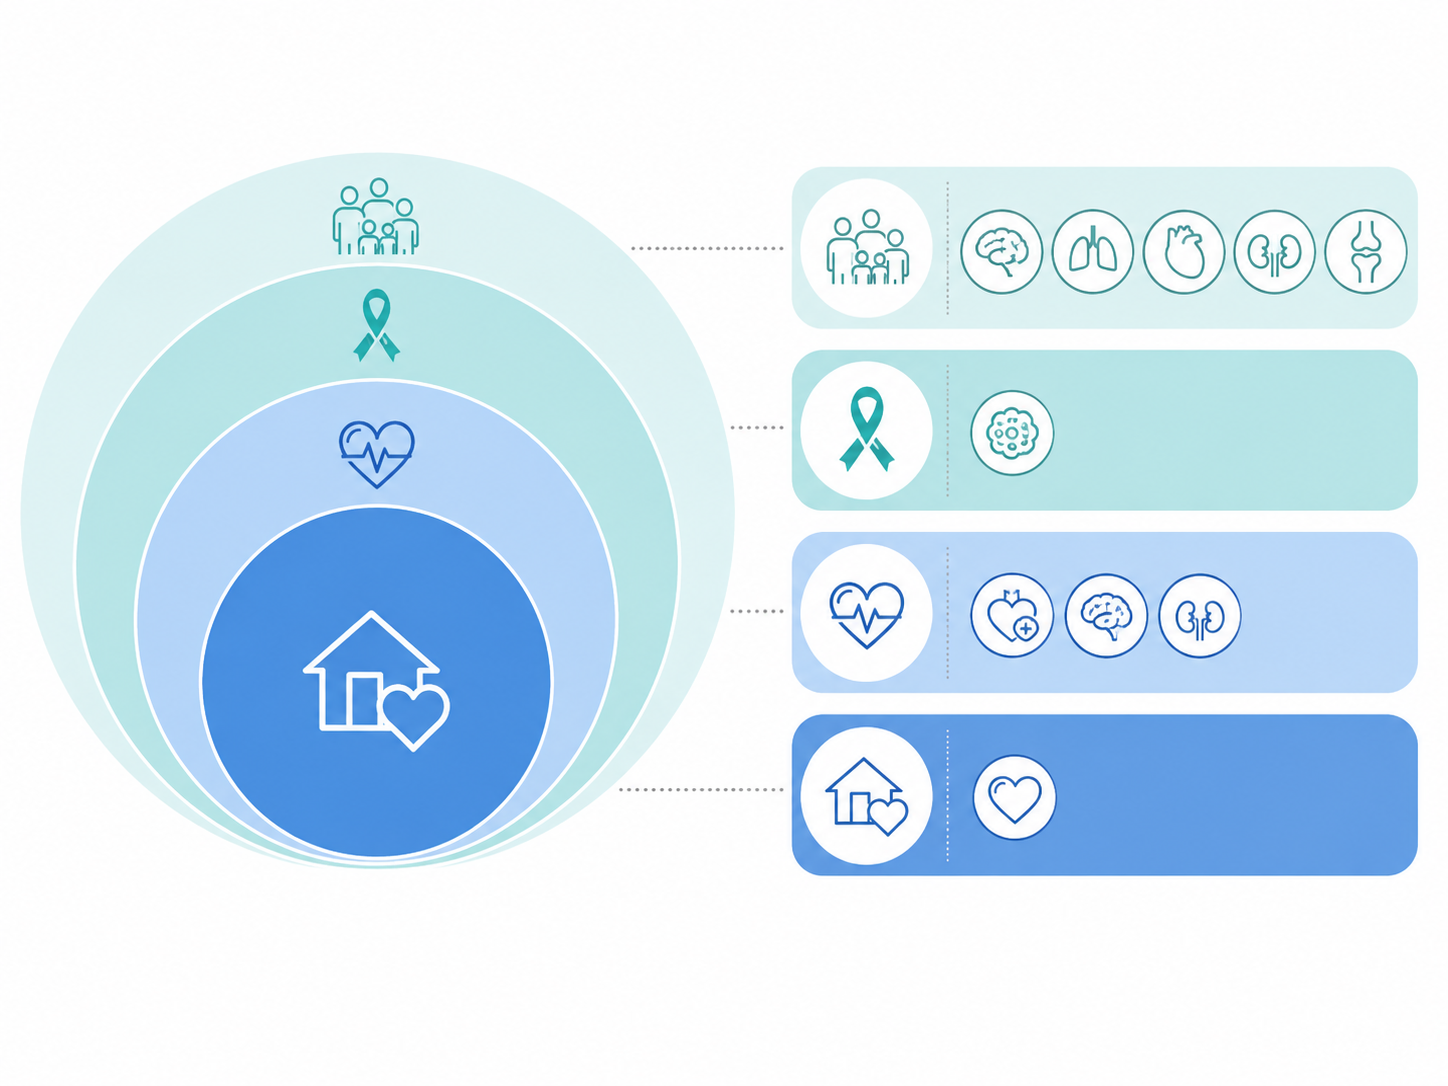
多くの住宅ローンでは、一般団信が金利に含まれる形で標準付帯されます。これに保障を上乗せするタイプは、金利に一定幅を上乗せする形で加入するのが一般的です。上乗せ幅はわずかに見えても、長期の借入では総負担に無視できない差を生みます。
| 種類 | 主な保障範囲 | 費用の傾向 |
|---|---|---|
| 一般団信 | 死亡・高度障害 | 金利に標準付帯 |
| がん保障付 | 所定のがん診断で残高保障 | 金利上乗せ |
| 全疾病保障付 | 病気・ケガによる就業不能等 | 金利上乗せ |
| ワイド団信 | 持病がある人向けの引受緩和 | 金利上乗せ幅は大きめ |
保障タイプ別の考え方
がん保障・全疾病保障
がん保障は、所定のがんと診断された時点でローン残高が保障されるタイプが代表的です。全疾病保障は、がんに限らず病気やケガで就業不能状態が一定期間続いた場合などに保障が及びます。ただし「支払対象となる状態」の定義や免責期間、就業不能の判定条件は商品ごとに大きく異なります。名称だけで選ばず、約款で支払要件を確認することが重要です。
団信は「入っていれば安心」ではなく「どの状態で、いつから、いくら支払われるか」で価値が決まります。支払条件の読み込みが本質です。
ワイド団信という選択肢
持病や既往症があり一般団信に加入しにくい場合、引受基準を緩和したワイド団信が選択肢になります。加入しやすい一方で金利上乗せ幅が大きくなる傾向があるため、団信なしで借りられる住宅ローンや、別途の生命保険で代替する方法との比較検討が有効です。
実務上の注意
団信は健康状態の告知が前提で、告知内容によっては加入できない、または特定の疾病が保障対象外となることがあります。また、上乗せ保障は既に加入している医療保険・就業不能保険と重複することが多く、保障の二重払いになっていないか家計全体で点検すべきです。上乗せ金利の幅、支払要件、免責期間、加入可能年齢などは商品ごとに異なり改定もされます。本項は執筆時点の一般的な内容であり、具体的な保障内容・条件は各金融機関および保険会社の公式情報で必ずご確認ください。
CRE HOUSINGでは、住宅ローンと団信、そして既存の保険を含めた資金計画全体のご相談を承っています。無理のない保障設計を一緒に整理しますので、お気軽にお声がけください。