住宅ローン控除(住宅借入金等特別控除)は、住宅ローンを利用して住宅を取得した場合に、年末ローン残高の一定割合を所得税等から控除できる制度です。結論として、近年の制度は「省エネ性能の高い住宅ほど借入限度額が優遇される」方向で設計されており、取得する住宅の省エネ区分が控除額を大きく左右します。要件は改正が続いているため、必ず最新情報を前提に判断してください。
制度の基本的な枠組み
住宅ローン控除は、年末時点のローン残高に控除率を掛けた額を、一定期間にわたり所得税(控除しきれない分は一部が住民税)から差し引く仕組みです。適用には主に次のような要件があります。
| 要件区分 | 主な内容 |
|---|---|
| 居住要件 | 取得後一定期間内に入居し、引き続き居住 |
| 床面積要件 | 登記床面積が一定以上(合計所得により緩和あり) |
| 借入要件 | 返済期間が一定年数以上の住宅ローン |
| 所得要件 | 合計所得金額が上限以下 |
省エネ基準と借入限度額
住宅の性能区分がカギ
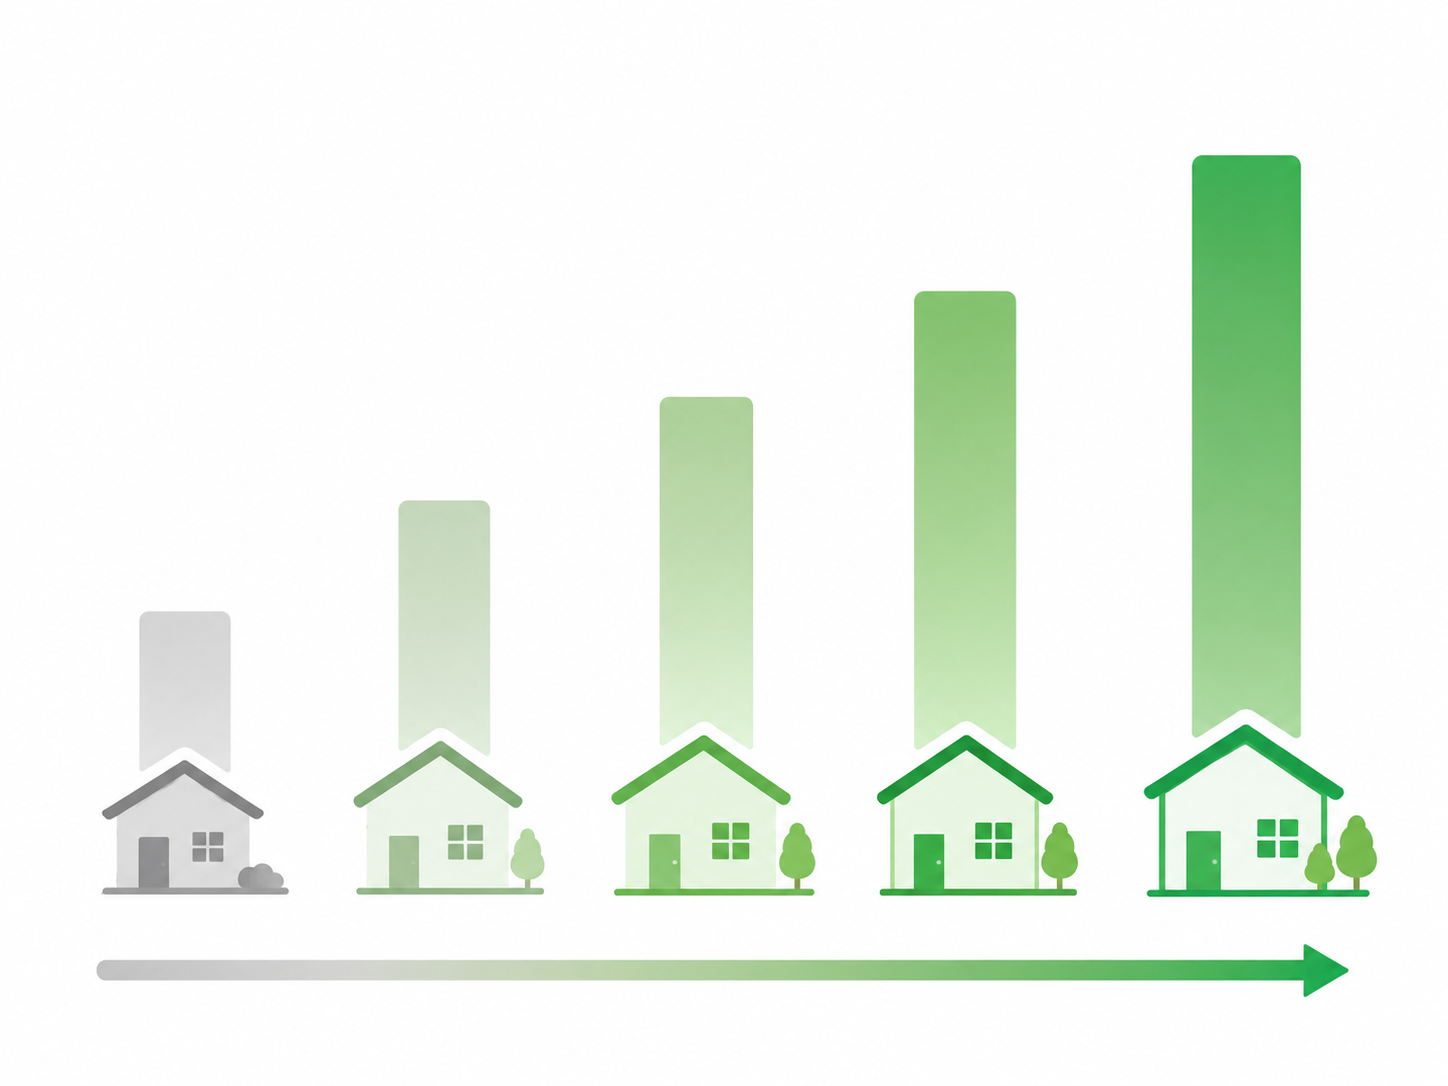
近年の制度では、住宅の省エネ性能に応じて控除対象となる借入限度額が段階的に設定されています。長期優良住宅・低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅といった区分ごとに限度額が異なり、性能が高いほど有利になります。とりわけ新築住宅では、省エネ基準への適合が控除を受ける前提条件とされる方向にあり、性能を満たさない住宅は控除の対象外や限度額の縮小となる場合があります。
「どの住宅を建てるか」が、そのまま「いくら控除を受けられるか」に直結する。省エネ性能は税制面でも資産価値の一部です。
子育て世帯等への配慮措置
年度によっては、子育て世帯や若年夫婦世帯に対して借入限度額を上乗せする配慮措置が講じられることがあります。こうした措置は単年度で見直されることが多いため、入居予定年の取扱いを都度確認する必要があります。
実務上の注意
控除率・控除期間・借入限度額・床面積や所得の要件、省エネ区分の定義は、税制改正により毎年のように変わり得ます。本稿では具体的な数値を挙げていません。これは、適用年や住宅区分によって金額が異なり、誤った数値が判断を誤らせるためです。適用初年は原則として確定申告が必要で、省エネ性能を証明する書類(適合証明書等)の取得も求められます。本項は執筆時点の制度の考え方を示すものであり、控除率・限度額・要件の最新情報は国税庁および国土交通省の公式情報で必ずご確認のうえ、個別の税務判断は税理士等の専門家にご相談ください。
CRE HOUSINGでは、省エネ性能を満たす家づくりと、控除を見据えた資金計画の両面からサポートしています。どの性能区分を目指すべきか迷われた際は、お気軽にご相談ください。