住宅ローンの金利タイプは、結論から言えば「返済期間中の金利変動リスクを、誰がどこまで負担するか」で選び分けます。変動金利は借り手がリスクを負う代わりに当初金利が低く、全期間固定は金融機関側がリスクを負う分だけ金利が高い。フラット35はその中間で、返済額を完全に固定したい層に向きます。まずは仕組みの違いを正確に押さえ、家計の耐性と照らして選ぶことが、資金計画の出発点になります。
3つの金利タイプの基本構造
住宅ローンは大きく「変動金利型」「固定期間選択型」「全期間固定金利型」に分かれます。変動は半年ごとに適用金利を見直し、固定期間選択型は当初3年・5年・10年などの間だけ金利を固定し、期間終了後に再選択します。全期間固定は完済まで金利が変わらず、フラット35はその代表格です。
| タイプ | 当初金利の傾向 | 金利変動リスク | 向く人 |
|---|---|---|---|
| 変動金利型 | 低い | 借り手が負担 | 繰上返済余力・貯蓄がある層 |
| 固定期間選択型 | 中程度 | 期間後に借り手へ移る | 当初数年の支出を抑えたい層 |
| 全期間固定型 | 高め | 金融機関が負担 | 返済額を確定させたい層 |
選び方の判断軸
家計のリスク耐性を数値で見る
変動を選ぶなら、金利が上昇したときに返済額がどこまで増えるかを試算し、その増額を許容できる家計かを確認します。目安として、返済負担率(年収に占める年間返済額の割合)が手取りベースで25%以内に収まるか、金利が1〜2%上昇しても破綻しないかを見ます。
金利が低いから変動、ではなく「上昇しても払えるから変動」。この順序を守ることが、後悔しない選択につながります。
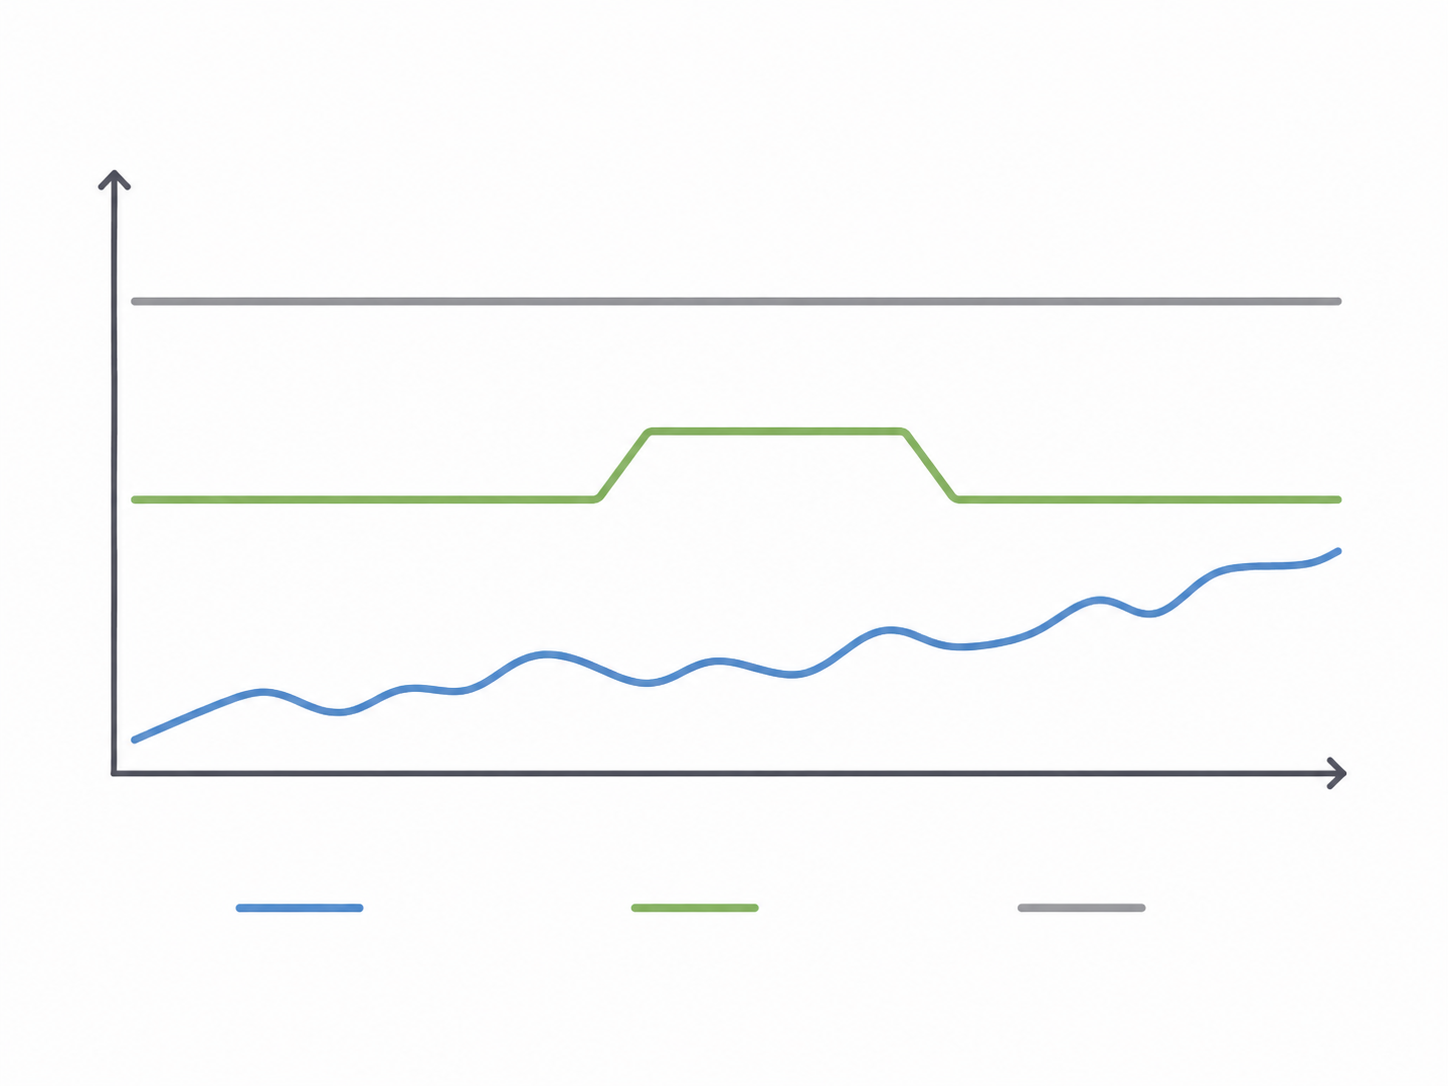
ミックスプランという選択肢
借入額を変動と固定に分割する「ミックスローン」も有効です。たとえば半分を全期間固定にしておけば、金利上昇局面でも家計へのショックを緩和できます。手数料や管理の手間は増えますが、リスク分散の観点で検討する価値があります。
実務上の注意
金利の絶対水準だけでなく、事務手数料(定率型か定額型か)、保証料、繰上返済手数料、団信の付帯条件までを含めた「総コスト」で比較してください。表面金利が最も低くても、手数料まで含めると割高になるケースがあります。また、審査金利(返済比率の判定に使う金利)は実行金利より高く設定されるのが一般的で、借入可能額の目安が変わります。本項は執筆時点の制度・慣行に基づく一般的な考え方です。最新の金利や取扱条件は各金融機関の公式情報で必ずご確認ください。
CRE HOUSINGでは、BinO・木ごこち工務店・ぴーなっつハウスそれぞれのプランに応じた資金計画のご相談を承っています。金利タイプの選び方から返済シミュレーションまで、実務目線でお手伝いしますのでお気軽にご相談ください。