住宅取得の予算を「建物の値段」だけで考えると、ほぼ確実に足が出ます。実際の総額は、建物本体工事費に加えて、屋外給排水や地盤改良などの付帯工事費、そして登記・ローン・保険といった諸費用の三層で構成されるからです。結論として、資金計画は総額から逆算して立てるのが正解です。本稿では費用の内訳と、予算への落とし込み方を実務的に解説します。
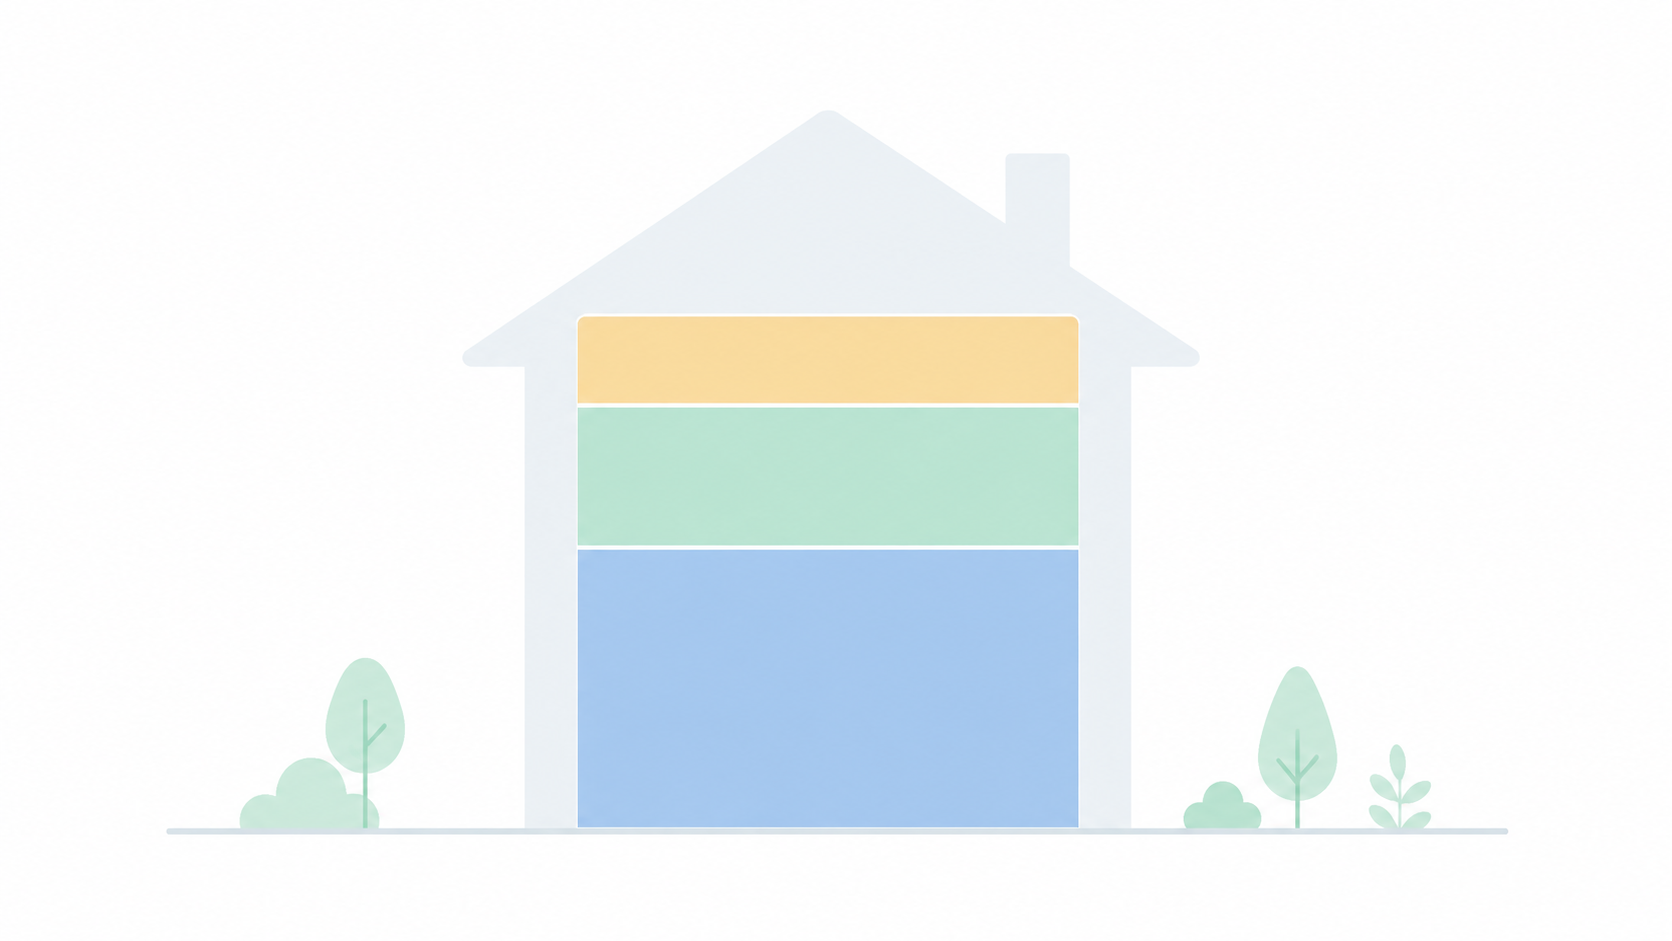
費用は3つの層でできている
広告に大きく載る「本体価格」は総額の一部にすぎません。全体像は次の三層で捉えます。
| 区分 | 主な内容 | 総額に占める傾向 |
|---|---|---|
| 本体工事費 | 基礎・構造・内外装・標準設備 | 大部分 |
| 付帯・別途工事費 | 屋外給排水、外構、地盤改良、解体等 | 一定割合を占める |
| 諸費用 | 登記・ローン関連・各種保険・税金等 | 見落とされやすい |
各層の比率は土地条件や仕様で変わるため、具体的な割合は個別見積で確認してください。ここで重要なのは「本体価格=総額ではない」という構造の理解です。
見落とされやすい費用
付帯工事費
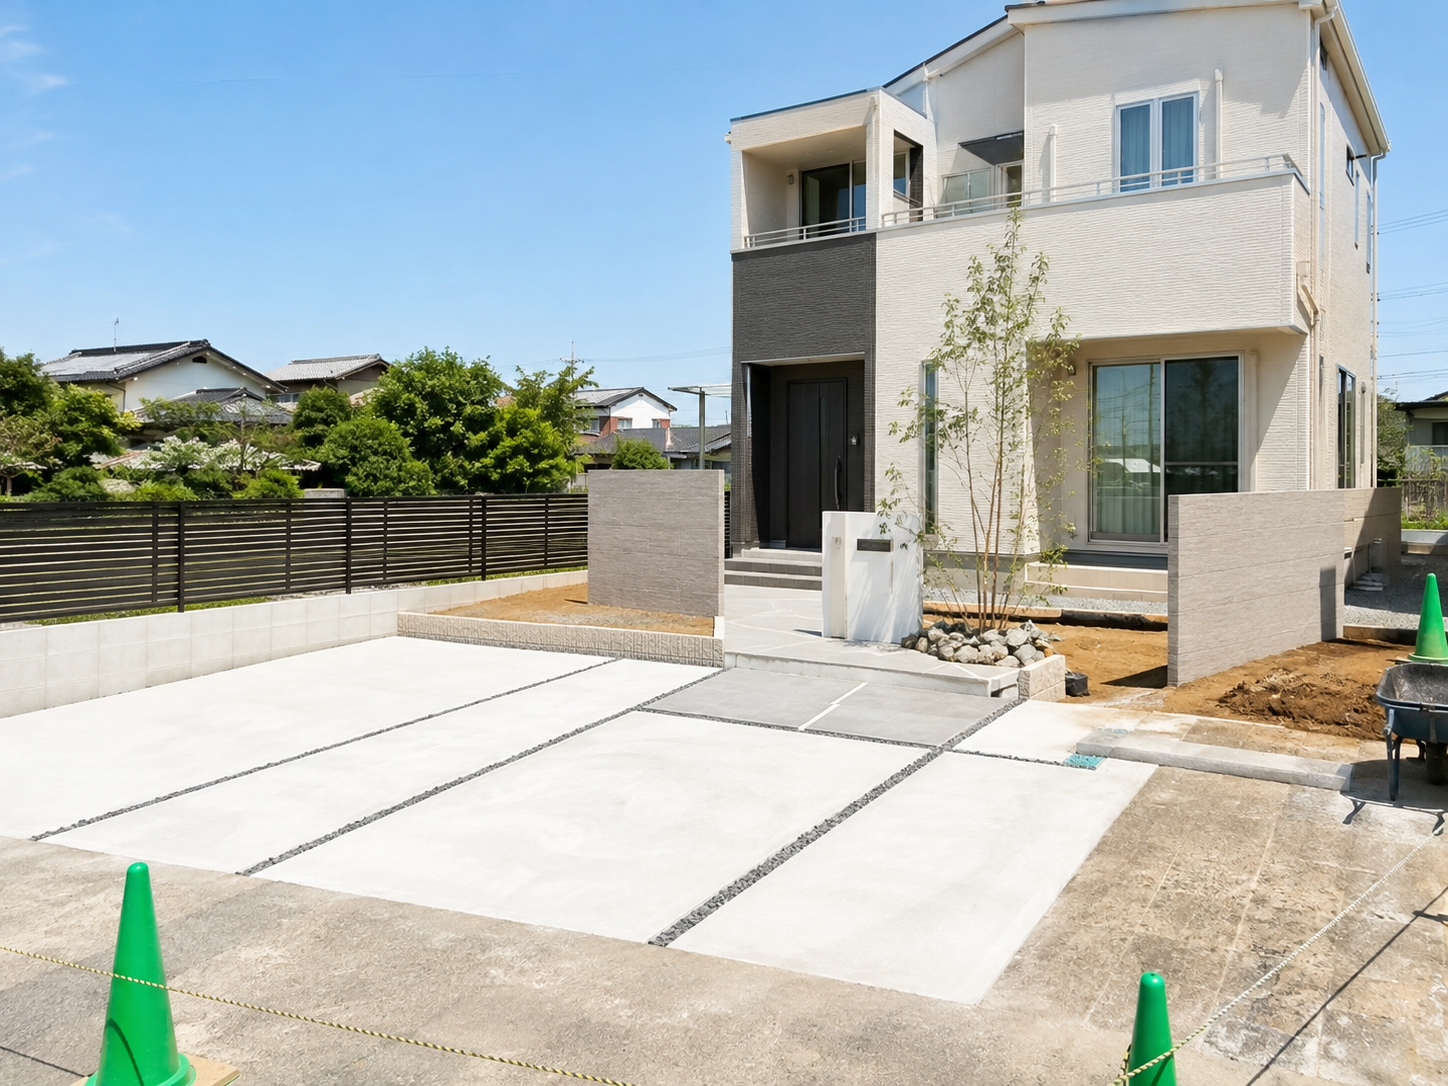
地盤が弱ければ地盤改良、既存建物があれば解体、道路から離れていれば給排水引込みが必要です。これらは土地ごとに金額が大きく変わり、事前に読みにくい費目の代表格です。外構(駐車場・門・フェンス・植栽)も後回しにされがちですが、まとまった費用がかかります。
諸費用
登記費用、住宅ローンの事務手数料・保証料、火災・地震保険料、契約書の印紙税、不動産取得税や固定資産税など、現金で支払う場面が多い費目です。手元資金の設計を誤ると、引渡し直前に資金がショートします。
諸費用は原則として自己資金で用意する前提で考える。ローンに組み込める範囲は金融機関や商品で異なるため、事前に確認しておくこと。
資金計画への落とし込み
実務では、①住宅ローンの事前審査で借入可能額を把握し、②手元に残す予備費(引越し・家具家電・当面の生活費)を先に確保したうえで、③総額の上限を決め、④その枠内で土地と建物に配分する、という順序で進めます。上限を先に固定することで、仕様の追加による青天井の膨張を防げます。
実務上の注意
住宅ローン控除、贈与税の非課税措置、不動産取得税や登録免許税の軽減など、住宅取得に関わる税制は時点依存で、要件・上限額・適用期限が変わります。本項は執筆時点の制度であり、最新の内容は国税庁・各自治体などの公式情報で必ずご確認ください。これらを前提に資金計画へ織り込む場合は、適用可否を早い段階で確認し、当てにできる金額とできない金額を分けて考えることが失敗を防ぎます。
CRE HOUSINGでは、本体・付帯・諸費用を含めた総額ベースの資金計画づくりからご提案します。「結局いくら用意すればいいのか」を明確にしたい方は、ぜひ一度ご相談ください。